APUNTE.COM.DO.- Tener un seguro médico ayuda a reducir el costo de una enfermedad, pero no exime al paciente de desembolsos. Copagos, diferencias y medicamentos pueden transformar un episodio de salud en una factura de miles de pesos para alguien que vive de un salario mensual.

El caso de Margot ilustra esa situación. Con un ingreso cercano a los RD$30,000 mensuales y afiliada al régimen contributivo del Seguro Familiar de Salud, empezó con problemas digestivos y luego fue diagnosticada con una infección por Helicobacter pylori, bacteria vinculada a enfermedades del estómago.
Para obtener el diagnóstico debió realizarse una gastroscopia con biopsia, cuyo costo superó los RD$20,000. Gracias al seguro no pagó la totalidad y terminó cubriendo alrededor de RD$4,000 y algo, según la documentación de su caso.
Pero el gasto siguió con el tratamiento.
Entre los fármacos recetados estaba la amoxicilina, un antibiótico usado en algunos esquemas para erradicar la H. pylori; el vonoprazán, que disminuye la producción de ácido gástrico, y el esomeprazol, también empleado para reducir la acidez.
En el caso de Margot, la amoxicilina costó unos RD$700, el vonoprazán alrededor de RD$5,600 y el esomeprazol cerca de RD$3,000.

Solo con esos medicamentos y el monto pagado por la gastroscopia y la biopsia, el desembolso directo sobrepasa los RD$13,000.
Para quien gana RD$30,000 al mes, eso equivale a más del 43 % de un salario mensual.
Y la cuenta podría crecer si se suman consultas, análisis, transporte, otros medicamentos o días de trabajo perdidos.
Tener seguro no implica que todo esté cubierto
La situación de Margot coincide con lo que la propia Superintendencia de Salud y Riesgos Laborales (SISALRIL) explica a los afiliados: el seguro contempla porcentajes de cobertura y el paciente debe asumir ciertos copagos.
En una orientación difundida en septiembre de 2026, SISALRIL indicó que las ARS cubren 90 % de los procedimientos quirúrgicos, 80 % de los procedimientos de análisis y 70 % de los medicamentos ambulatorios, según las condiciones del Plan de Servicios de Salud (PDSS).
Esto quiere decir que el porcentaje restante puede quedar a cargo del afiliado, siempre dentro de las condiciones y límites fijados para cada prestación.
En el caso de los medicamentos, además, la cobertura depende de que estén incluidos en el catálogo correspondiente. Por eso, para determinar con exactitud qué pagó Margot y qué debía cubrir su seguro, hay que contrastar cada medicamento con el PDSS vigente y con su factura.
En su caso, el vonoprazán no recibió cobertura, según la documentación de su tratamiento.
Uno de cada cuatro dominicanos carece de seguro
Mientras algunos afiliados enfrentan gastos aun teniendo cobertura, millones de dominicanos todavía no cuentan con seguro médico.
La ENHOGAR-MICS 2025, de la Oficina Nacional de Estadística (ONE), establece que 74.5 % de la población tiene seguro médico, lo que implica que 25.5 % no lo tiene.
La situación es aún más notoria entre los menores de cinco años: 40 % no dispone de seguro médico. Entre los niños y adolescentes de 5 a 17 años, el porcentaje sin cobertura llega a 31.2 %.
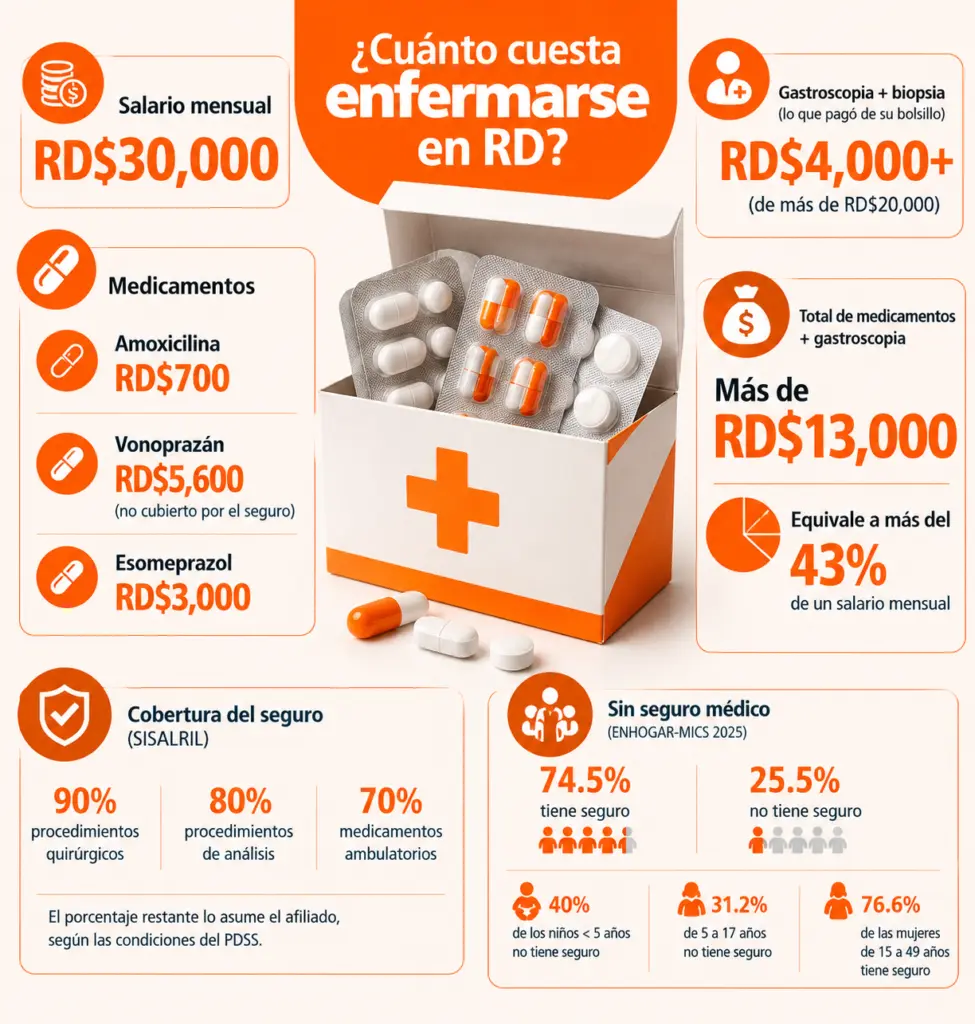
Entre las mujeres de 15 a 49 años, el 76.6 % tiene seguro, de acuerdo con la misma encuesta.
Los datos muestran que el acceso al seguro ha llegado a una mayoría de la población, pero todavía deja fuera a una de cada cuatro personas.
Y aun para quienes están dentro del sistema, el caso de Margot plantea otra interrogante: ¿cuánto cuesta realmente enfermarse cuando se tiene seguro?
La respuesta no está solo en el precio de una consulta o en el monto de una factura.

Está en sumar todo lo que el paciente termina pagando de su propio bolsillo para poder diagnosticarse y tratarse.
En el caso de Margot, hasta ahora son más de RD$13,000 para enfrentar una infección por Helicobacter pylori, con un salario mensual de RD$30,000.
Es decir, más de cuatro de cada diez pesos de un salario mensual pueden desaparecer en un solo episodio de enfermedad, incluso contando con seguro.